 Por SC
Te enseñamos cómo cancelar una suscripción y recuperar el dinero
Las suscripciones online —plataformas de streaming, aplicaciones, antivirus, gimnasios digitales, servicios de almacenamiento o cajas periódicas— suelen renovarse de forma automática. El problema aparece cuando el usuario no encuentra el botón de baja, descubre un cobro que no reconoce o cancela el servicio pero vuelve a recibir cargos.
La clave es separar dos situaciones: una suscripción que sí contrataste pero quieres cancelar y un pago que realmente no autorizaste. El procedimiento para recuperar el dinero no es el mismo en ambos casos.
En España, puedes solicitar la cancelación por los canales previstos en el contrato y debes conservar una prueba de la baja. Si el cargo no fue autorizado, debes comunicarlo cuanto antes a tu banco o proveedor de pagos. La normativa permite reclamar operaciones no autorizadas hasta un máximo de 13 meses desde la fecha del adeudo, aunque esperar puede facilitar que se acumulen nuevos cargos. boe.es
Cómo cancelar una suscripción online paso a paso
1. Comprueba quién te está cobrando
Antes de iniciar la baja, revisa el extracto bancario, el correo de confirmación y la cuenta desde la que contrataste el servicio. El cargo puede proceder directamente de la empresa, de una tienda de aplicaciones como Google Play o App Store, de PayPal o de otro intermediario.
Esta identificación es importante porque normalmente debes cancelar la suscripción en el mismo canal en el que la contrataste. Borrar la aplicación del móvil o dejar de utilizar el servicio no equivale a cancelar el contrato.
2. Busca la opción de cancelación en la cuenta
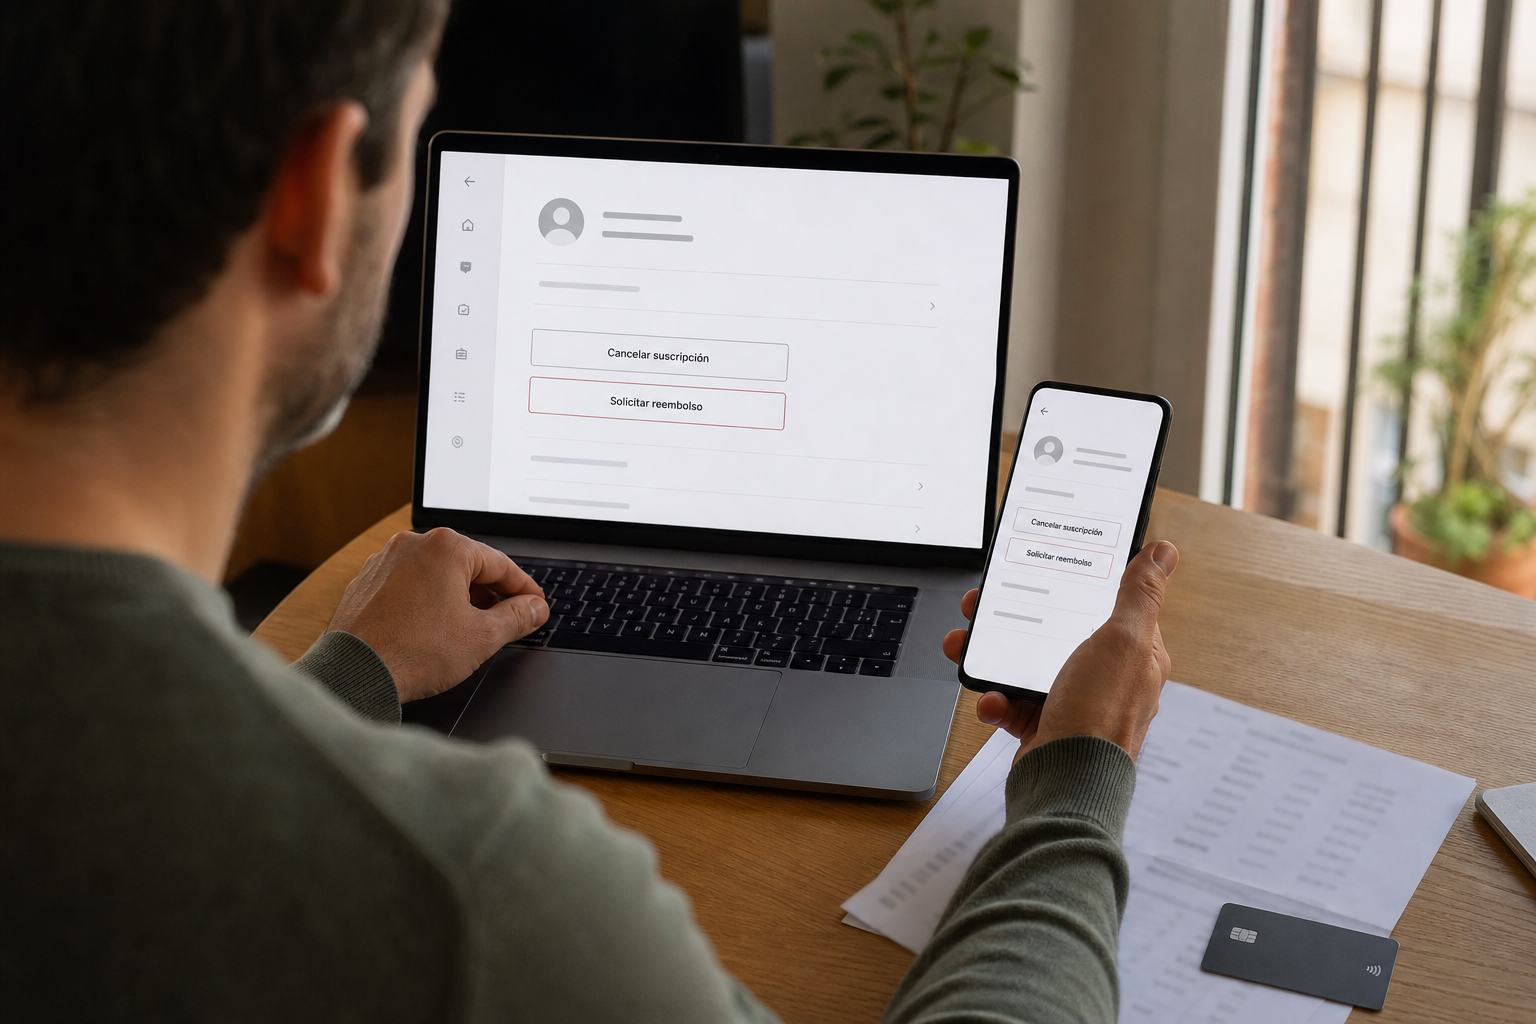
Entra en la página web o aplicación del servicio y revisa apartados como Cuenta, Suscripción, Facturación, Plan o Gestionar membresía. Completa todos los pasos hasta que aparezca una confirmación de baja.
Algunas empresas muestran primero ofertas, pausas o descuentos. Si no quieres continuar, sigue el proceso hasta obtener una pantalla o mensaje que indique que la renovación automática queda desactivada.
3. Envía también una solicitud por escrito
Si la empresa no ofrece un botón claro, la cuenta está bloqueada o el proceso no termina, envía la cancelación por correo electrónico, formulario de contacto o cualquier otro canal que permita dejar constancia.
Incluye tus datos identificativos, el correo asociado a la cuenta, el nombre del servicio, la fecha de la solicitud y una petición expresa de cancelación de la renovación automática. Puedes utilizar un texto como este:
“Solicito la cancelación inmediata de mi suscripción y de cualquier renovación automática asociada a mi cuenta. Les ruego que me confirmen por escrito la fecha efectiva de la baja y que no realicen nuevos cargos. En caso de existir importes cobrados después de la fecha de cancelación, solicito su devolución.”
4. Guarda todas las pruebas
- Capturas de la pantalla de cancelación.
- Correo de confirmación o número de incidencia.
- Condiciones de la oferta y del periodo de prueba.
- Extractos bancarios y recibos.
- Conversaciones mantenidas con atención al cliente.
Si quieres localizar otros servicios que quizá sigues pagando sin darte cuenta, consulta nuestra guía sobre cómo detectar servicios que sigues pagando.
¿La empresa puede renovar automáticamente la suscripción?
La renovación automática no es ilegal por sí misma, pero debe estar informada de manera clara antes de contratar. El consumidor debe conocer la duración del contrato, el precio, la periodicidad de los pagos y las condiciones para resolverlo. En los contratos de duración determinada sujetos a renovación, la normativa estatal exige informar con 15 días de antelación al vencimiento sobre el plazo para comunicar la no renovación, la fecha de vencimiento y las consecuencias de no cancelar. (<a href=»boe.es«>boe.es)
Por eso, una oferta que destaca “1 euro el primer mes” pero oculta de forma difícil de localizar que después se cobrará una cuota periódica puede ser discutible. También conviene revisar si el precio promocional cambia al finalizar la prueba y si la empresa exige cancelar con una antelación concreta.
Cuándo puedes pedir la devolución del dinero
Cancelar una suscripción evita, en principio, futuros cargos, pero no siempre obliga a devolver las cuotas anteriores. La devolución dependerá de cómo se produjo el cobro y de las condiciones del contrato.
| Situación | Qué puedes reclamar |
|---|---|
| El cargo no lo autorizaste | Solicita al banco la devolución como operación de pago no autorizada. |
| Cancelaste y volvieron a cobrarte | Reclama la devolución de los cargos posteriores a la baja y aporta la prueba. |
| No se informó claramente de la renovación | Pide la anulación o devolución y reclama por falta de información o consentimiento suficientemente claro. |
| Estás dentro del desistimiento | En muchos contratos a distancia puedes desistir durante 14 días naturales, salvo excepciones. |
| Has usado un servicio digital durante el periodo de prueba | La devolución puede depender de si aceptaste expresamente el inicio inmediato del servicio y reconociste la pérdida del desistimiento. |
En las contrataciones a distancia, el plazo general de desistimiento es de 14 días naturales. Sin embargo, existen excepciones, entre ellas determinados servicios ya iniciados con consentimiento expreso y contenidos digitales cuyo suministro haya comenzado con ese consentimiento y con conocimiento de que se pierde el derecho de desistimiento. portal-cec.consumo.gob.es
Cómo recuperar un cobro no autorizado
Si el cobro aparece en la tarjeta
- Bloquea temporalmente la tarjeta desde la aplicación si sospechas que los datos pueden estar comprometidos.
- Comunica al banco que se trata de una operación no autorizada.
- Solicita la sustitución de la tarjeta si existe riesgo de nuevos cargos.
- Presenta la reclamación mediante el formulario de cargos no reconocidos o ante el Servicio de Atención al Cliente.
- Adjunta el extracto, la fecha, el importe, el comercio y cualquier prueba de que no contrataste el servicio o de que ya lo habías cancelado.
Cuando el usuario niega haber autorizado una operación, corresponde al proveedor de servicios de pago demostrar que fue autenticada, registrada correctamente y que no hubo un fallo técnico. El simple registro del uso de la tarjeta no demuestra necesariamente que el titular autorizara el pago ni que actuara con fraude o negligencia grave. boe.es
Si el banco considera que el pago no estaba autorizado, debe devolver el importe inmediatamente y, como máximo, al final del siguiente día hábil desde que haya sido informado, salvo que existan motivos razonables para sospechar fraude.
Si el cobro aparece como recibo domiciliado
Para los recibos domiciliados hay que distinguir entre cargos autorizados y no autorizados:
- Recibo no autorizado: debes comunicarlo sin demora injustificada y, en todo caso, dentro de los 13 meses siguientes al adeudo.
- Recibo autorizado pero inesperado: puedes solicitar la devolución dentro de las ocho semanas siguientes cuando no se especificó el importe exacto y el cargo supera razonablemente lo que podías esperar según el contrato y tus pagos anteriores.
En este último supuesto, la entidad debe devolver el recibo o justificar la denegación en un plazo de 10 días hábiles desde la solicitud. clientebancario.bde.es
Además de pedir la devolución, solicita al banco que bloquee futuros recibos del mismo acreedor o que revoque la autorización de adeudo. Esta medida bancaria no sustituye a la cancelación del contrato: también debes comunicar la baja a la empresa.
Qué hacer si pagaste mediante PayPal o una tienda de aplicaciones
Si el pago se realizó mediante PayPal, revisa los pagos automáticos autorizados y desactiva el correspondiente al servicio. Después, reclama el importe desde el propio sistema de resolución de incidencias y conserva el número de caso.
En Google Play o App Store, la suscripción se gestiona desde el apartado de pagos y suscripciones de la cuenta correspondiente. Cancelar desde la web de la empresa puede no ser suficiente si la facturación la realiza la tienda de aplicaciones.
En cualquier plataforma, no confundas la cancelación con la devolución: son trámites distintos. Primero detén la renovación y después solicita el reembolso explicando el motivo y adjuntando las pruebas.
Si la empresa o el banco rechazan tu petición
Reclama primero a la empresa
Envía una reclamación formal por escrito con una descripción cronológica de los hechos, los cargos afectados, la fecha de cancelación y la solución que solicitas. Pide una respuesta en un soporte duradero.
Puedes consultar nuestra guía sobre cómo reclamar a una compañía sin perder tiempo para preparar el escrito y ordenar la documentación.
Reclama después al banco
Si el banco no devuelve el cargo o no acredita correctamente la autorización, presenta una reclamación ante su Servicio de Atención al Cliente o defensor del cliente. En reclamaciones relacionadas con servicios de pago, como tarjetas y recibos domiciliados, la entidad dispone generalmente de 15 días hábiles para responder.
Si la respuesta no es satisfactoria o no llega en plazo, puedes acudir al Banco de España. Su informe no sustituye una sentencia judicial ni suele ser vinculante, pero puede servir para revisar la actuación de la entidad.
Acude a consumo o denuncia si hay indicios de estafa
Para una empresa española, puedes acudir a los organismos de consumo de tu comunidad autónoma o a la Oficina Municipal de Información al Consumidor. Si la empresa está establecida en otro país de la Unión Europea, Islandia, Noruega o Reino Unido, el Centro Europeo del Consumidor en España puede ayudarte en determinadas reclamaciones transfronterizas, siempre que hayas reclamado previamente por escrito.
Si nunca contrataste el servicio, la empresa no responde y existen indicios de engaño o uso fraudulento de tus datos, valora presentar una denuncia ante Policía Nacional o Guardia Civil. En ese caso, conserva los extractos, correos, capturas, números de incidencia y cualquier comunicación recibida.
Errores que debes evitar
- Borrar la aplicación pensando que la suscripción desaparece. La cuenta y la autorización de pago pueden seguir activas.
- Esperar meses para reclamar. Aunque existan plazos legales amplios, actuar pronto evita nuevos cargos y facilita la investigación.
- Limitarte a devolver el recibo. También debes cancelar el contrato y pedir confirmación escrita.
- Confundir un cargo que no recuerdas con un cargo fraudulento. Comprueba primero si lo contrataste con otro correo, desde una tienda de aplicaciones o mediante un familiar.
- Aceptar una llamada sin dejar rastro. Después de hablar con atención al cliente, solicita una confirmación por correo.
Checklist rápido para recuperar el dinero
- Identifica la empresa y el canal de pago.
- Cancela la suscripción y guarda la confirmación.
- Solicita por escrito la devolución de los cargos que consideres indebidos.
- Comunica al banco cualquier operación no autorizada.
- Bloquea futuros cargos o revoca el adeudo domiciliado.
- Presenta una reclamación formal si no recibes solución.
- Acude a consumo, al Banco de España o a las fuerzas de seguridad según el caso.
La actuación más eficaz combina las dos vías: cancelar con la empresa para evitar nuevos cobros y reclamar al banco cuando el cargo no fue autorizado o se produjo después de la baja. Cuanto mejor documentes cada paso, más posibilidades tendrás de recuperar el dinero.
Fuentes y referencias
- Real Decreto Legislativo 1/2007, de 16 de noviembre, texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios
- Real Decreto-ley 19/2018, de 23 de noviembre, de servicios de pago
- Banco de España: devolución de adeudos domiciliados
- Centro Europeo del Consumidor: devoluciones y derecho de desistimiento
- Banco de España: cómo realizar una reclamación
- Centro Europeo del Consumidor: enviar una reclamación
Preguntas frecuentes
¿Borrar una aplicación cancela la suscripción?
No. Debes cancelar la suscripción desde la cuenta, la tienda de aplicaciones o el canal de pago correspondiente y guardar una confirmación.
¿Puedo recuperar el dinero de una suscripción que olvidé cancelar?
No siempre. Dependerá de las condiciones contratadas, de la información recibida sobre la renovación y de si el cobro estaba autorizado. Si no se informó correctamente o el cargo se produjo después de la baja, tienes más argumentos para reclamar.
¿Qué plazo tengo para reclamar un cargo no autorizado?
La normativa de servicios de pago permite comunicar una operación no autorizada hasta 13 meses desde la fecha del adeudo, aunque conviene hacerlo inmediatamente.
¿Cuánto tiempo tengo para devolver un recibo domiciliado?
Los recibos no autorizados pueden reclamarse dentro de los 13 meses siguientes. Para ciertos recibos autorizados cuyo importe resulta inesperado, el plazo general es de ocho semanas.
¿El banco está obligado a devolver un pago con tarjeta no reconocido?
Si se considera una operación no autorizada, el banco debe devolverla, salvo que acredite fraude o negligencia grave del cliente. La entidad debe analizar y justificar su posición.
¿Qué hago si la empresa sigue cobrando después de cancelar?
Reclama por escrito, adjunta la prueba de cancelación y solicita la devolución de los cargos posteriores. Comunica también los cargos al banco y pide que bloquee futuras operaciones cuando proceda.
 Redacción SmartConsumo
[…] También puede interesarte: Cómo cancelar una suscripción y recuperar el dinero en España […]